
Comment clôturer un plan épargne logement sans erreur
 Laetitia
•
1 octobre 2026
Récupérer son épargne sans se tromper, c’est souvent le premier réflexe quand un projet change ou qu’un budget se resserre. Comment clôturer un plan épargne logement dépend surtout de l’ancienneté du PEL, de la date d’ouverture et des droits associés au prêt immobilier. Avant de contacter la banque, il faut savoir ce que vous conservez, ce que vous perdez et quel avantage reste réellement utile. Ce guide vous aide à comprendre la clôture d’un PEL, avec un conseil simple : vérifier chaque détail avant d’agir.
Clôturer un PEL sans erreur
- Le PEL est un plan d’épargne réglementé destiné à préparer un projet immobilier, avec des versements réguliers, un taux fixé à l’ouverture et un plafond à respecter. Son ancienneté change les effets du contrat, et un PEL ancien peut offrir un taux plus attractif qu’un PEL récent.
- La clôture peut intervenir avant 4 ans, entre 4 et 10 ans, ou après 10 ans. Avant 4 ans, les avantages peuvent être fortement réduits, tandis qu’après 10 ans la durée du plan arrive à son échéance.
- Fermer un PEL peut faire perdre le droit à prêt associé et modifier les avantages financiers. La prime d’État dépend de la période d’ouverture, et les intérêts sont versés avec le capital au moment de la fermeture.
Comment clôturer un plan épargne logement devient alors une question très concrète, parce qu’un PEL n’a pas les mêmes effets selon sa durée de vie. Selon l’intérêt du contrat, votre épargne, le prêt potentiel et la fiscalité, la décision peut être bonne… ou regrettable. Ici, vous allez savoir quoi faire, à quelle date agir et comment éviter les mauvaises surprises.
Comprendre le fonctionnement du PEL avant d’agir
Le PEL est un plan d’épargne réglementé qui sert à préparer un projet immobilier en douceur. Un pel fonctionne avec des versements réguliers, un taux fixé à l’ouverture et un plafond à respecter, ce qui permet d’avoir une épargne lisible. Son ouverture donne aussi, selon la période, un intérêt pour financer une résidence principale ou un achat futur. Avant de fermer un pel, il faut savoir que l’ancienneté du plan change beaucoup de choses.
Un pel ancien peut offrir un taux plus attractif qu’un pel récent, alors qu’un pel ouvert plus tard suit des règles moins favorables sur la rémunération. Pour un titulaire qui veut financer un achat à Nantes ou à Lyon, le plan peut encore avoir un intérêt réel. En pratique, le pel reste utile si vous souhaitez conserver un droit à prêt, mais il peut aussi servir de simple épargne de précaution. Pour approfondir ce sujet, consultez notre guide sur prêt pel simulation.
- Le PEL est un plan destiné à préparer un projet immobilier.
- Il fonctionne avec des versements encadrés et un plafond précis.
- Son taux est fixé à l’ouverture du plan.
- Il peut aider à financer une résidence principale.
À quel moment peut-on clôturer son PEL ?
Le moment où vous pouvez clôturer un pel dépend de sa durée et de sa date d’ouverture. En théorie, la banque peut traiter une clôture avant 4 ans, entre 4 et 10 ans, ou après 10 ans, mais les effets ne sont pas les mêmes. Un pel ouvert un 15 décembre ne se comporte pas comme un pel ouvert le 3 janvier, car la date d’anniversaire compte pour les droits et les intérêts.
Si vous voulez partir rapidement, vous pouvez demander la fermeture d’un pel avant 4 ans, mais cette condition entraîne souvent une perte d’avantage. Entre 4 et 10 ans, le pel garde davantage de souplesse et vous pouvez encore pouvoir conserver une partie des droits. Après 10 ans, la banque doit pouvoir traiter la clôture, mais l’échéance du contrat change la logique du plan. Dans tous les cas, la banque vérifie l’ouverture et la durée exacte.
- Avant 4 ans, la clôture d’un PEL peut réduire fortement les avantages.
- Entre 4 et 10 ans, le PEL reste plus stable.
- Après 10 ans, la durée du plan arrive à son échéance.
- La date d’ouverture du PEL influence les conséquences.
- L’anniversaire du contrat peut déclencher des effets différents.
Quelles conséquences pour vos avantages et vos droits ?
Fermer un pel modifie directement vos droits à prêt et vos avantages financiers. Selon l’état du contrat, vous pouvez perdre un droit à prêt, conserver une partie du capital ou voir le montant des intérêts évoluer. Le principal avantage d’un pel est justement de préparer un prêt immobilier, donc la clôture doit être pensée avec prudence. En 2026, beaucoup d’épargnants veulent surtout savoir ce qu’ils récupèrent vraiment.
La prime d’État dépend de la période d’ouverture et des règles applicables au plan. Sur certains anciens pel, elle a pu représenter un complément utile, alors que sur d’autres, elle n’existe plus. Vous devez aussi savoir que les intérêts sont versés avec le capital au moment de la fermeture, mais un mauvais état du contrat peut faire perdre un avantage important. Pour votre patrimoine, la question n’est pas seulement “combien”, mais “qu’est-ce que je conserve ?”.
- La clôture peut faire perdre un droit à prêt.
- Certains PEL conservent une partie de leur avantage.
- La prime d’État varie selon la période d’ouverture.
- Les intérêts s’ajoutent au capital récupéré.
Comment demander la clôture à sa banque
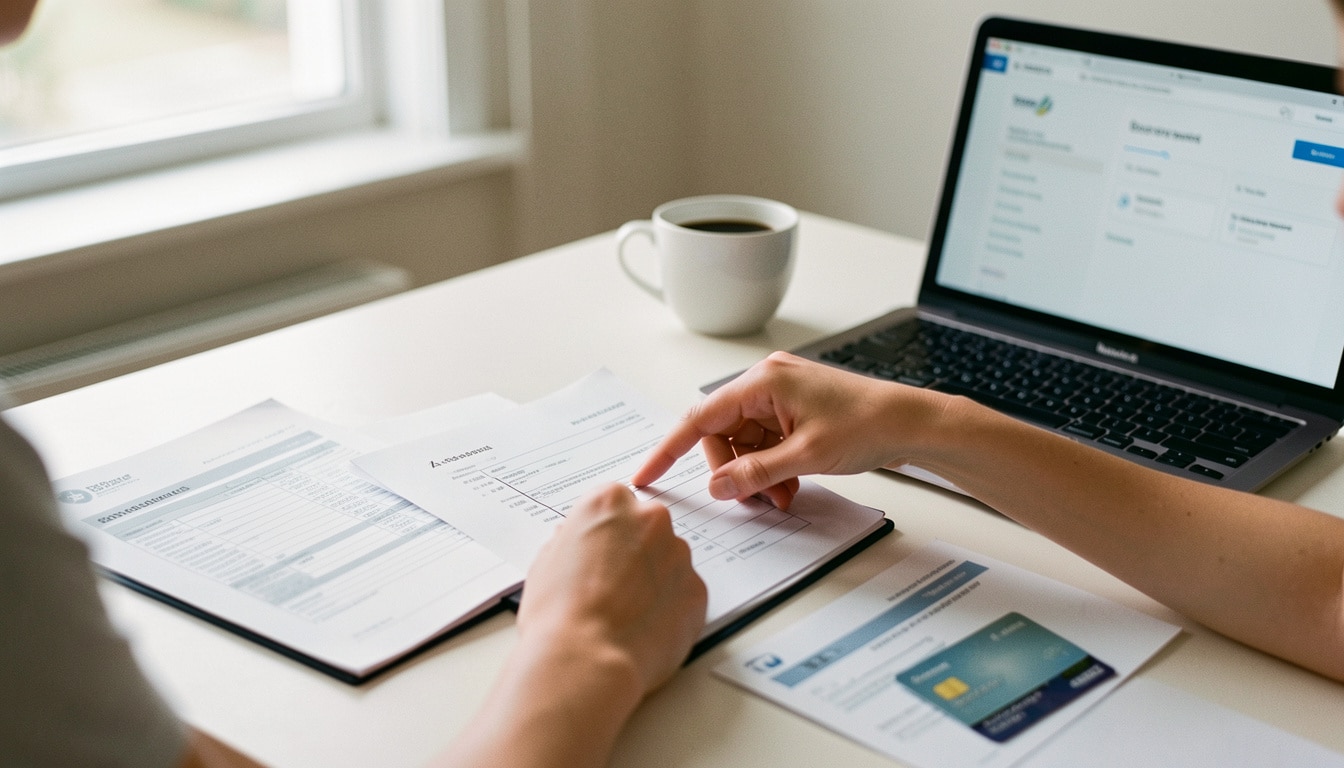
La demande de clôture d’un pel se fait auprès de la banque qui détient le contrat. En agence, vous pouvez effectuer l’opération avec un conseiller, mais la banque accepte souvent aussi une demande écrite ou une demande depuis l’espace client. Pour un pel, il est conseillé de préparer votre identité, votre numéro de contrat et la date souhaitée de fermeture. Un conseil simple : gardez une copie de chaque échange.
Vous pouvez effectuer l’opération par courrier si vous préférez une trace claire, surtout quand le versement doit partir sur un autre compte. La banque traite ensuite la demande dans un délai variable, souvent de quelques jours à quelques semaines selon l’agence et la complexité du pel. Le capital et les intérêts sont ensuite versés sur le compte indiqué, sans démarche compliquée si le dossier est complet.
- Contactez la banque détentrice du PEL.
- Vérifiez si l’agence demande un rendez-vous.
- Préparez votre numéro de contrat et vos coordonnées.
- Rédigez une demande claire de clôture du PEL.
- Choisissez le compte de versement des fonds.
- Suivez le délai annoncé par la banque.
Peut-on fermer un PEL sans projet immobilier ?
Oui, un pel peut être fermé sans achat immobilier, et c’est même une situation fréquente. Vous pouvez pouvoir récupérer votre épargne librement si vous n’avez plus de projet de résidence principale ou si votre plan de vie a changé. Le pel n’oblige pas à financer un prêt, mais il faut savoir que la perte d’un avantage peut rendre la fermeture moins intéressante qu’elle n’en a l’air.
Si votre objectif est seulement de financer un autre besoin, la clôture du pel reste possible, mais le montant récupéré doit être comparé à ce que vous auriez obtenu en conservant le plan. Un pel ouvert pour préparer un projet immobilier à moyen terme peut encore avoir du sens si le capital n’est pas urgent. En revanche, si vous cherchez une épargne disponible tout de suite, la fermeture peut simplifier votre vie.
- Un PEL peut être fermé sans achat immobilier.
- Vous pouvez récupérer l’épargne même sans prêt.
- Le plan peut rester utile si un projet immobilier est proche.
- Il faut comparer la souplesse de l’épargne et les avantages conservés.
Les points de vigilance avant de prendre votre décision
Avant de fermer un pel, il faut savoir vérifier plusieurs points concrets. Le taux du pel, la fiscalité, la prime éventuelle et la durée restante influencent directement l’intérêt de la décision. Le conseil le plus utile consiste à relire la date d’ouverture, car un pel ancien peut encore offrir un intérêt supérieur à une épargne classique. Pensez aussi à votre patrimoine global, pas seulement au montant disponible.
Un pel peut conserver un bon taux, mais ce taux n’a plus la même valeur si vous devez renoncer à un prêt ou à une prime. En décembre, beaucoup de titulaires font un point sur leurs comptes, alors qu’en janvier ils découvrent parfois qu’une échéance était plus favorable qu’ils ne l’imaginaient. Voici un repère simple pour savoir où vous en êtes :
| Ancienneté du PEL | Conséquence principale |
|---|---|
| Moins de 4 ans | Perte possible d’avantages et d’intérêt futur |
| Entre 4 et 10 ans | Situation plus équilibrée pour le prêt et le capital |
| Plus de 10 ans | Clôture souvent plus neutre, selon la fiscalité |
Avant de décider, demandez un relevé complet à la banque et comparez le taux, l’intérêt restant et la fiscalité. Ce conseil évite bien des regrets.
FAQ – Questions fréquentes sur la fermeture d’un PEL
Peut-on clôturer un PEL à tout moment ?
Oui, un pel peut être fermé à tout moment, mais les conséquences changent selon sa durée et sa date d’ouverture.
Que devient l’argent après la clôture ?
Le capital et les intérêts du pel sont versés sur le compte bancaire indiqué par la banque.
Perd-on les droits à prêt en fermant son PEL ?
Oui, la fermeture d’un pel peut faire perdre le droit à prêt associé, selon l’état du contrat.
La prime d’État est-elle toujours conservée ?
Non, la prime d’État n’est pas conservée dans tous les cas ; cela dépend de la période et du pel concerné.
Combien de temps prend la demande auprès de la banque ?
Le délai varie selon la banque, mais une demande de pel prend souvent quelques jours à quelques semaines.
Faut-il un projet immobilier pour récupérer son épargne ?
Non, vous pouvez récupérer l’épargne d’un pel sans projet immobilier, mais il faut vérifier les effets sur le prêt et le capital.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque