
Cotation Banque de France d’une entreprise : comment la lire
 Laetitia
•
7 octobre 2026
Lire un signal de confiance ou de fragilité pour une entreprise change souvent la façon dont on décide, négocie et finance. La cotation BDF d’une entreprise constitue justement un repère simple pour comprendre ce que voit un acteur du risque. Cette information aide à savoir comment un partenaire financier évalue la solidité, le crédit et la capacité de remboursement. Dans ce guide, vous allez découvrir son fonctionnement, sa lecture et son utilité pratique, afin de mieux interpréter ce que cette cotation dit réellement de votre entreprise.
Comprendre le rôle de la cotation Banque de France
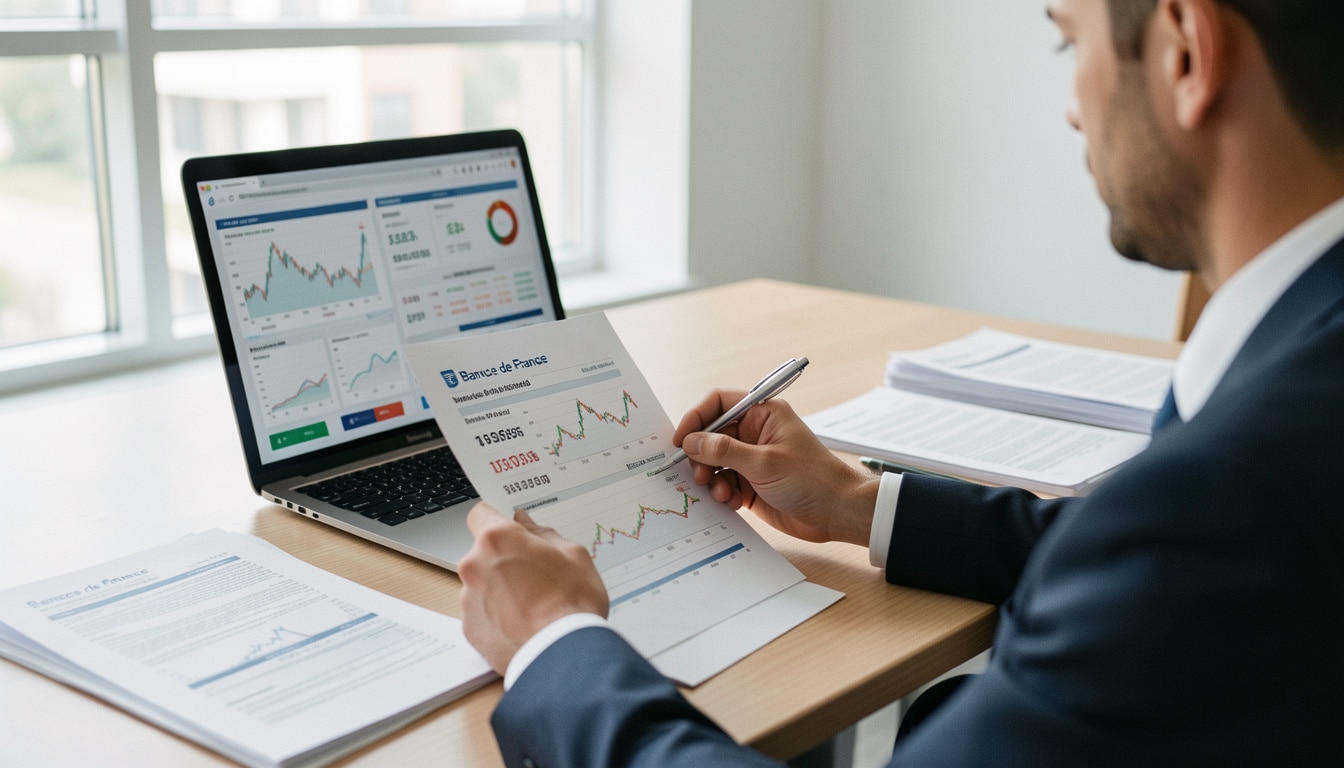
La cotation Banque de France est un indicateur public qui aide à lire la situation d’une entreprise avec un cadre commun. Pour une entreprise, cette cotation sert de point de repère, car elle résume une évaluation financière observée par la banque et par d’autres acteurs. Dans la pratique, la cotation n’est pas une simple note abstraite : elle devient une information utile pour une société qui veut comprendre comment son partenaire financier perçoit son risque. Le cadre est institutionnel, légal et fondé sur un code précis, avec FIBEN comme base de diffusion.
- La cotation donne une lecture standardisée de l’entreprise.
- Elle aide la banque à situer le niveau de risque financier.
- Elle sert d’information commune pour un partenaire commercial ou financier.
- Elle complète l’analyse interne d’un établissement de crédit.
- Elle permet à une société de suivre sa réputation financière.
- Elle facilite la comparaison entre plusieurs entreprises d’un même secteur.
Imaginez une société de négoce à Lille qui prépare un dossier pour sa banque : la cotation lui donne un premier signal de confiance, sans remplacer l’étude détaillée du dossier. La banque regarde alors une notation publique, puis ajoute sa propre appréciation interne. Cette double lecture évite de confondre un indicateur de place avec une décision de crédit. La cotation reste donc un outil de compréhension, pas un verdict définitif.
Une note publique au service de l’évaluation
La cotation publique aide à évaluer une entreprise avec des critères homogènes, ce qui rassure la banque et le partenaire financier. Pour une entreprise, cette évaluation apporte une information lisible, surtout quand elle veut anticiper une demande de crédit. La cotation ne dit pas tout, mais elle donne une base commune pour juger la qualité d’une société et la solidité de son activité.
Ce que lisent les partenaires financiers
Les partenaires financiers lisent surtout les signaux de stabilité, de paiement et de cohérence comptable. Une banque cherche à savoir si l’entreprise peut honorer ses engagements, tandis qu’un autre partenaire regarde la continuité de l’activité. La cotation sert alors d’indicateur de départ, utile pour une première évaluation avant d’aller plus loin.
Comment la notation est construite et mise à jour
La cotation Banque de France repose sur une procédure structurée qui combine données automatiques et lecture humaine. Pour une entreprise, cette procédure commence avec des données financières, puis la banque ou l’analyste examine les éléments qui comptent vraiment : activité, capacité de remboursement et solidité. L’échelle de cotation permet d’évaluer la solvabilité de façon lisible, avec une qualité d’analyse qui dépend de la richesse des chiffres disponibles. En décembre comme en janvier, la cotation peut évoluer si la situation de l’entreprise change.
- Les comptes annuels fournissent une donnée de base.
- Le chiffre d’affaires aide à mesurer l’activité.
- Les capitaux propres renseignent sur la solidité.
- L’endettement montre la pression financière.
- La trésorerie indique la capacité à tenir.
- Les incidents de paiement pèsent dans la procédure.
- La taille et l’ancienneté complètent l’analyse.
| Famille de critères | Ce qu’elle mesure |
|---|---|
| Résultats et chiffre | La performance économique de l’entreprise |
| Endettement et trésorerie | La capacité à rembourser et à faire face |
| Structure financière | La qualité du bilan et la solidité |
| Comportement de paiement | Le risque de fragilité ou d’incident |
Une première lecture automatique trie les données, puis une analyse humaine vient reconnaître les éléments qui méritent nuance. Cette procédure évite de réduire une entreprise à un seul chiffre. La banque peut ainsi prendre en compte le contexte d’activité, surtout si la société a connu un choc ponctuel. La révision périodique suit la même logique : la cotation n’est jamais figée, et l’on peut voir un changement entre décembre et janvier si les comptes ou les incidents ont bougé.
Les données financières qui comptent vraiment
Les données financières les plus utiles pour une entreprise sont celles qui éclairent la solvabilité, la qualité du bilan et la capacité à générer du cash. Une banque regarde le chiffre, mais aussi la cohérence entre activité et dettes. Une procédure de lecture sérieuse ne se limite pas à un seul élément : elle croise plusieurs indices pour mieux évaluer la solidité.
La logique d’une mise à jour périodique
La mise à jour périodique suit l’évolution réelle de l’entreprise. Quand un résultat se dégrade, quand une activité ralentit ou quand un incident apparaît, la cotation peut être revue. En décembre puis en janvier, la banque peut constater un changement d’environnement et ajuster son appréciation. Cette logique protège la qualité de l’évaluation sur la durée.
Comment lire une cote et en tirer une information utile
La lecture d’une cote Banque de France commence par l’échelle, puis par les signaux concrets qu’elle envoie à l’entreprise. Une cotation favorable montre souvent une bonne capacité de crédit, alors qu’une cote plus basse signale une difficulté à surveiller. Pour une entreprise, consulter cette notation permet de mieux comprendre ce qu’une banque voit avant de décider. Une cote n’explique pas tout, mais elle représente un indicateur pratique pour le dirigeant, le partenaire commercial et le financier.
- Une cote élevée traduit souvent une entreprise jugée plus fiable.
- Une cote stable rassure la banque sur l’activité.
- Une cote qui baisse alerte sur une difficulté potentielle.
- Une bonne notation facilite l’accès au crédit.
- Une cote faible demande une lecture prudente des comptes.
- Un partenaire commercial y voit un signal de confiance ou d’alerte.
Cas pratique : une entreprise industrielle bien notée obtient plus facilement un crédit d’exploitation, car la banque lit une activité régulière et une bonne qualité financière. À l’inverse, une société de services fragilisée par des retards de paiement peut voir sa cote se tendre, ce qui pousse la banque à demander davantage d’éléments. Le dirigeant doit alors consulter la notation sans sur-réagir : une baisse n’est pas toujours une sanction, parfois c’est seulement un signal à corriger.
Lire un niveau favorable sans surinterpréter
Une cote favorable est un excellent indicateur, mais elle ne garantit pas tout. L’entreprise reste jugée sur sa gestion, son crédit et sa capacité à durer. La banque apprécie ce niveau, mais le dirigeant doit garder une lecture pratique : une bonne cote aide, sans remplacer une gestion rigoureuse.
Repérer les signaux de fragilité à temps
Les signaux de fragilité apparaissent souvent avant la difficulté visible. Une baisse de cote, un allongement des délais ou une activité moins régulière méritent une attention rapide. Pour une entreprise, consulter ces éléments permet d’anticiper plutôt que de subir. La banque y voit aussi un repère utile pour ajuster son analyse.
Utiliser la cotation pour piloter le risque et préparer l’avenir
La cotation Banque de France devient vraiment utile quand une entreprise l’utilise comme outil de pilotage et de sauvegarde. Un dirigeant peut s’en servir pour évaluer le risque, préparer un dossier de crédit et communiquer plus clairement avec sa banque. La cotation aide aussi le partenaire commercial à apprécier la qualité de la relation. En janvier comme en décembre, suivre cette lecture permet de définir des priorités, de créer un plan d’action et de protéger l’établissement contre une difficulté qui s’installe.
- Vérifier régulièrement les comptes et les délais de paiement.
- Renforcer la trésorerie avant une demande de crédit.
- Réduire les dettes courtes qui pèsent sur l’entreprise.
- Préparer un dossier clair pour la banque.
- Communiquer tôt avec le partenaire financier en cas d’alerte.
- Définir des objectifs de sauvegarde à 6 ou 12 mois.
- Créer un suivi interne mensuel de la cotation.
- Utiliser l’échelle comme repère de prévention.
Dans une PME de Nantes, par exemple, le dirigeant qui suit sa cotation peut repérer une tension avant qu’elle ne devienne une difficulté. Il ajuste alors ses échanges avec la banque, rassure un partenaire commercial et sécurise son financement. La cotation n’est donc pas seulement un diagnostic : elle sert à anticiper, à communiquer et à protéger la mission propre de l’entreprise. Plus la réaction est rapide, plus la sauvegarde des marges de manœuvre est efficace.
Les leviers concrets pour renforcer sa position
Les leviers concrets passent par une gestion propre, une information financière fiable et une relation bancaire régulière. Une entreprise solide gagne à définir des objectifs simples : mieux encaisser, mieux payer et mieux présenter ses chiffres. La banque valorise souvent cette discipline, car elle réduit le risque et améliore la lecture du dossier.
Anticiper avant qu’une difficulté ne s’installe
Anticiper évite de subir une dégradation de cotation. Une entreprise doit communiquer tôt, surtout si son activité ralentit ou si un crédit devient plus tendu. Le partenaire financier préfère une alerte claire à un silence prolongé. Cette logique de sauvegarde protège aussi la relation commerciale sur la durée.
FAQ – Questions fréquentes sur la lecture de la cotation
Qui attribue la cotation d’une entreprise ?
La cotation d’une entreprise est attribuée par la Banque de France selon une procédure fondée sur des informations financières et légales. La société peut ensuite consulter cette information dans les services prévus à cet effet, notamment via FIBEN.
À quoi sert cette information pour une banque ?
Pour une banque, cette information sert à évaluer le risque de crédit et à situer l’entreprise sur une échelle de confiance. Elle complète l’analyse interne avant toute décision de financement.
Comment une société peut-elle consulter sa situation ?
Une société peut consulter sa situation via les canaux officiels de la Banque de France et les services liés à FIBEN. La procédure varie selon l’accès disponible, mais l’objectif reste de lire la cotation et les données associées.
La cotation évolue-t-elle au fil de l’année ?
Oui, la cotation peut évoluer au fil de l’année si l’activité, les comptes ou les incidents changent. Entre décembre et janvier, une banque peut déjà constater une différence dans l’évaluation.
Peut-on contester une notation ou demander une révision ?
Une entreprise peut demander des explications ou une révision selon la procédure prévue par la Banque de France. Il faut alors présenter des éléments à jour et suivre la démarche officielle, sans improviser.
Cette procédure est-elle obligatoire pour toutes les entreprises ?
Non, cette procédure ne concerne pas toutes les entreprises de la même façon. La cotation et sa consultation dépendent du cadre légal, du code applicable et des informations disponibles dans FIBEN.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque