
Peut-on retirer 3 000 euros en liquide à la banque ?
 Laetitia
•
27 octobre 2026
Retirer une grosse somme en espèces représente souvent un besoin urgent, mais la réponse dépend de votre plafond, de votre carte et du canal choisi. En pratique, savoir si vous pouvez retirer 3000 euros en liquide est essentiel pour éviter un refus au distributeur ou au guichet. Cela permet de préparer votre démarche, de gagner du temps et d’anticiper les limites bancaires qui s’appliquent selon la situation.
Dans une banque, la validation dépend surtout de trois facteurs : le plafond de retrait, le type de carte et les règles de l’établissement. Par exemple, si vous partez régler une dépense imprévue à Lyon ou à Toulouse, vous pouvez avoir le solde nécessaire sans pouvoir retirer la somme d’un coup. Peut-on retirer 3000 euros en liquide dépend donc du contexte, et voici ce qui bloque ou facilite l’opération :
- le plafond de retrait fixé sur la carte bancaire ;
- la disponibilité des billets au distributeur ou au guichet ;
- les contrôles de sécurité ou de justificatif demandés par la banque.
Comprendre le plafond qui bloque ou autorise un gros retrait
Le plafond de retrait est la première chose à vérifier quand vous voulez retirer 3000 euros en liquide. Ce plafond bancaire n’est pas le solde du compte : il correspond au montant maximal que la carte peut autoriser sur une période donnée. Une carte peut accepter un retrait de 500 euros par jour, alors qu’une autre monte à 1500 euros. Pour répondre clairement, il faut distinguer la limite de paiement, la limite de retrait et le plafond exceptionnel que la banque peut accorder. Voici le point clé : un retrait peut être techniquement possible, mais rester bloqué par la carte bancaire. Pour approfondir ce sujet, consultez notre guide sur retrait banque postale maximum.
- Le plafond de paiement sert à régler des achats, pas à retirer du cash.
- Le plafond de retrait limite les espèces disponibles sur une journée ou une semaine.
- Le plafond exceptionnel peut être relevé temporairement par la banque.
- Le montant réellement retiré dépend aussi de la carte et de l’établissement bancaire.
| Type de plafond | Effet concret |
|---|---|
| Journalier | Autorise un retrait limité sur 24 heures |
| Hebdomadaire | Bloque les retraits cumulés sur 7 jours |
| Exceptionnel | Permet un montant plus élevé sur demande |
Si vous voulez retirer 3000 euros en une fois, votre banque peut répondre oui, mais votre carte peut dire non. Une carte classique offre souvent une marge plus basse qu’une carte premium, et une carte bancaire à autorisation systématique peut imposer une limite plus stricte. Le solde du compte ne suffit jamais à lui seul.
Ce que votre carte bancaire autorise vraiment
Le type de carte bancaire détermine souvent le retrait possible. Une carte classique autorise généralement un plafond modéré, suffisant pour les dépenses courantes mais pas toujours pour 3000 euros. Une carte premium offre souvent plus de souplesse sur le retrait, avec un plafond plus élevé et un accès plus confortable aux espèces. Une carte à autorisation systématique, elle, peut réduire le retrait disponible et déclencher un contrôle à chaque opération.
- La carte classique convient aux retraits du quotidien, avec un plafond souvent plus bas.
- La carte premium facilite un retrait plus important grâce à une marge supérieure.
- La carte à autorisation systématique sécurise le compte, mais peut freiner le montant retiré.
Dans la pratique, la banque vérifie aussi la cohérence entre le montant demandé et vos usages habituels. Si vous retirez rarement de grosses sommes, l’opération peut être surveillée de plus près.
Pourquoi le solde du compte ne suffit pas
Le solde bancaire n’autorise pas automatiquement un retrait élevé. Vous pouvez avoir 5000 euros disponibles et rester bloqué à 800 euros au distributeur. Le montant réellement retirable dépend du plafond, de la carte et des règles de sécurité. Un autre frein fréquent vient du compte bancaire lui-même, surtout si une opération inhabituelle déclenche une vérification.
- Un plafond trop bas bloque le retrait même avec un compte approvisionné.
- Une carte temporairement restreinte peut limiter l’accès aux espèces.
- Un contrôle bancaire peut suspendre le retrait si l’opération paraît atypique.
Passer par le distributeur sans se heurter aux limites techniques
Le distributeur reste la solution la plus rapide pour retirer de l’argent, mais il impose souvent des limites techniques. Un DAB peut refuser un retrait élevé si son stock de billets est insuffisant ou si le montant demandé dépasse le plafond de l’opération. Pour retirer 3000 euros en liquide, il faut donc penser au nombre de billets, au retrait fractionné et au risque d’échec si la machine ne suit pas. Le distributeur n’est pas un guichet illimité : il distribue des espèces selon sa capacité du moment.
- Le distributeur impose un plafond propre à l’appareil.
- Le DAB peut manquer de billet de 50 ou de 20 euros.
- Le nombre de retraits successifs peut être limité sur une journée.
- Le retrait peut échouer si la machine est presque vide.
- Le risque augmente quand le montant demandé est élevé et inhabituel.
Par exemple, si le DAB délivre 500 euros par opération, vous devrez fractionner en plusieurs passages pour atteindre 3000 euros. Cela peut représenter six opérations, avec le temps, les frais éventuels et la vigilance sur chaque retrait. Selon le distributeur, les billets proposés varient souvent entre 20, 50 et parfois 100 euros, ce qui change le volume de billets remis.
Le montant maximal selon le DAB
Le montant maximal dépend du distributeur, pas seulement de votre compte. Certains DAB limitent le retrait à 300 ou 500 euros par opération, d’autres montent plus haut, mais sans garantir la disponibilité de l’espèce. Le stock de billets joue aussi un rôle majeur, surtout en fin de semaine ou dans une zone très fréquentée.
- Le plafond technique du DAB peut être inférieur à celui de votre carte.
- Le stock de billets varie selon l’heure, le jour et le lieu.
- Le distributeur peut accepter l’opération puis la réduire si le stock manque.
Quand plusieurs retraits deviennent nécessaires
Plusieurs retraits peuvent être la seule solution pour atteindre 3000 euros. Si le plafond de la carte est de 800 euros par jour, il faudra étaler l’opération sur plusieurs jours ou utiliser un autre canal. Cette méthode demande de vérifier le nombre d’opérations autorisées, de surveiller les frais et de garder une trace de chaque retrait.
- Comptez le nombre d’opérations nécessaires avant de vous déplacer.
- Vérifiez si chaque retrait déclenche des frais ou un blocage temporaire.
- Prévoyez une marge de sécurité si un DAB refuse la dernière opération.
Obtenir des espèces au guichet sans mauvaise surprise
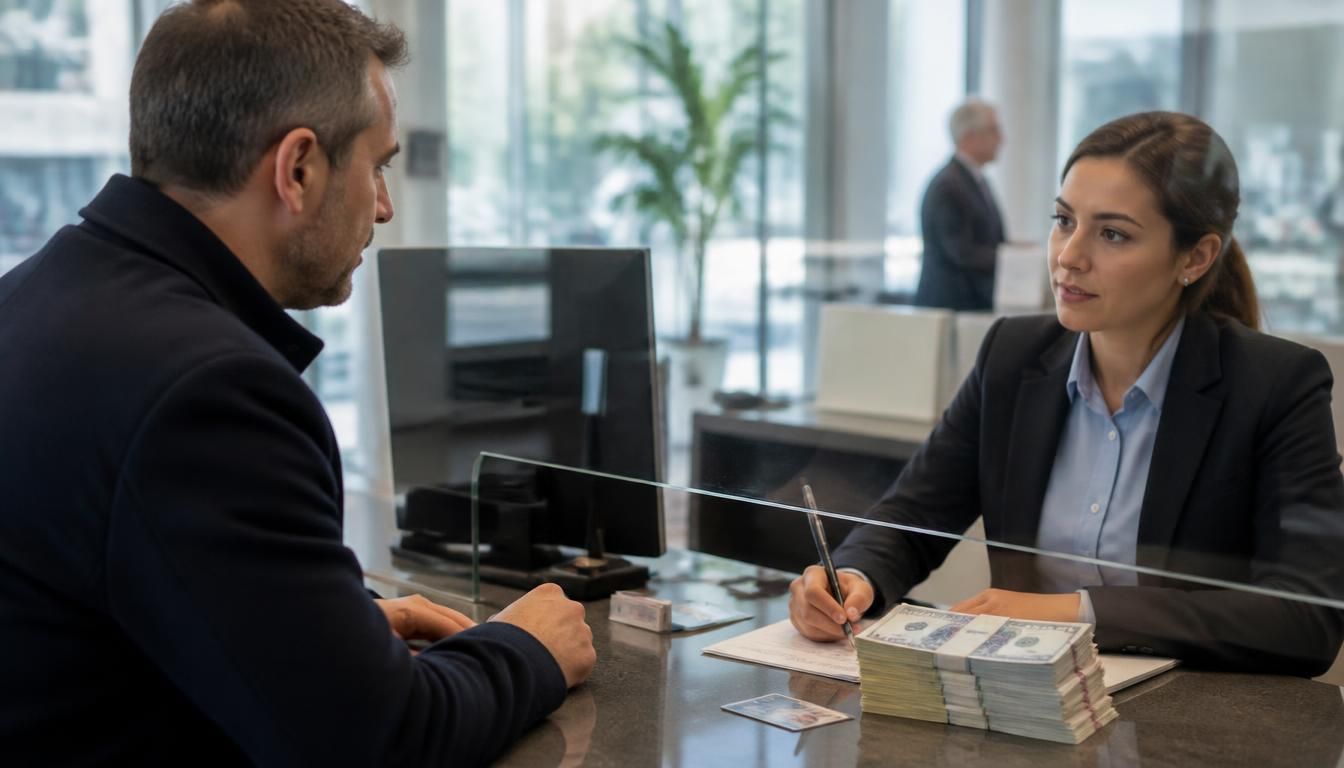
Le guichet d’agence bancaire est souvent la solution la plus fiable pour une grosse somme. Si vous souhaitez retirer 3000 euros en liquide, le guichet permet de demander des espèces en une seule remise, sous réserve des règles internes. Une banque peut exiger un justificatif ou un délai de préparation, surtout si la somme est importante. Le guichet évite parfois les limites du distributeur, mais il demande plus d’anticipation et un contact avec le conseiller.
- Vérifiez si l’agence dispose bien des espèces demandées.
- Prévenez le guichet à l’avance pour éviter une attente inutile.
- Apportez une pièce d’identité et, si besoin, un justificatif.
- Demandez si la somme peut être remise en billets adaptés à votre besoin.
| Document | Utilité |
|---|---|
| Carte d’identité | Vérifier votre identité au guichet |
| Justificatif de besoin | Expliquer une grosse somme si demandé |
| RIB ou carte bancaire | Faciliter la vérification du compte |
Un retrait anticipé se prépare souvent la veille. Imaginez Claire, qui doit payer un artisan un lundi matin : elle appelle son agence le vendredi, demande la disponibilité de la somme et évite ainsi un refus au dernier moment.
Prévenir l’agence pour éviter un refus
Prévenir l’agence facilite souvent le retrait au guichet. Le conseiller peut vérifier la disponibilité des billets, préparer la somme et vous indiquer le délai utile. Cette préparation évite un déplacement inutile, surtout si vous avez besoin d’une grosse somme dans la même journée.
- Appelez avant de vous déplacer pour connaître les délais.
- Demandez si la somme doit être commandée à l’avance.
- Vérifiez l’horaire de préparation pour ne pas arriver trop tard.
Les justificatifs que la banque peut demander
La banque peut demander un justificatif pour sécuriser un retrait inhabituel. Le contrôle vise surtout l’identité et la cohérence de l’opération. Plus la somme est élevée, plus la vérification peut être attentive, surtout au guichet.
- Une pièce d’identité pour confirmer le titulaire du compte.
- Un relevé ou une preuve de besoin selon le contexte.
- Un document lié à un achat, si la somme sert à payer un tiers.
- Une carte bancaire ou un accès au compte pour valider l’opération.
Les règles bancaires qui changent selon la situation
Les règles bancaires varient selon le type de compte, la carte et l’établissement. Une banque peut autoriser un accès souple aux espèces pour un compte personnel, tout en imposant plus de contrôle sur un compte professionnel. Le contexte compte aussi : un retrait ponctuel pour un achat, une réserve de sécurité ou un besoin professionnel ne sera pas traité de la même façon. L’accès bancaire peut donc être temporairement réduit, notamment après une alerte de sécurité ou une opération inhabituelle. En complément, découvrez mettre de l’argent liquide sur son compte.
- Le compte personnel n’a pas toujours les mêmes règles qu’un compte professionnel.
- La carte peut être plus ou moins souple selon le profil du client.
- Un établissement peut autoriser un retrait exceptionnel sous condition.
- Un accès temporairement limité peut apparaître après une vérification bancaire.
- Le conseil du service client dépend souvent du dossier et de l’historique du compte.
Par exemple, un professionnel qui règle une livraison en espèces peut devoir justifier la somme, alors qu’un particulier qui retire pour un déménagement sera surtout contrôlé sur le plafond. La banque ne réagit pas toujours de la même façon.
Les différences entre banque traditionnelle et banque en ligne
Une banque traditionnelle offre souvent un contact plus direct au guichet, tandis qu’une banque en ligne mise sur la gestion à distance. La première facilite parfois l’échange avec un conseiller, la seconde impose souvent plus de vérifications numériques. Dans les deux cas, la carte bancaire reste le point central.
- La banque traditionnelle permet plus facilement un échange en agence.
- La banque en ligne demande souvent une validation depuis l’application.
- Le traitement d’un gros retrait peut être plus rapide avec un conseiller disponible.
Les cas particuliers qui modifient l’accès à l’argent
Certains profils changent l’accès au compte bancaire. Un compte joint peut exiger l’accord du cotitulaire, une carte jeune peut limiter le plafond, et une carte à autorisation systématique peut bloquer certaines opérations. Un profil fragile ou un compte surveillé peut aussi imposer des restrictions temporaires.
- Le compte joint peut demander une validation partagée.
- La carte jeune limite souvent les retraits pour encadrer les dépenses.
- Le profil fragile peut entraîner des contrôles supplémentaires.
- La carte à autorisation systématique réduit parfois la liberté de retrait.
Retirer de l’argent en France, à l’étranger ou chez un commerçant
Le canal choisi change beaucoup la façon de retirer de l’argent. En France, le retrait en agence ou au distributeur reste le plus courant, alors qu’à l’étranger les frais et les plafonds peuvent changer. Chez un commerçant, l’accès au liquide dépend de la proximité, de la zone et du service proposé. En zone rurale, où les agences sont plus rares, le commerçant peut faciliter un petit retrait ou un dépôt, mais rarement une grosse somme. La distribution d’espèces suit donc des règles très différentes selon le lieu.
- En France, le retrait est souvent plus simple au guichet ou au DAB.
- À l’étranger, les frais et la conversion peuvent augmenter le coût.
- Chez un commerçant, le retrait dépend du service de proximité.
- En zone rurale, l’accès aux espèces peut être plus pratique chez un commerçant que dans une agence éloignée.
| Canal | Coût et contrainte |
|---|---|
| Distributeur français | Frais souvent faibles, plafond variable |
| Guichet | Peut demander préparation et justificatif |
| Étranger ou commerçant | Frais, limites et disponibilité plus variables |
Dans un village du Cantal, par exemple, un habitant peut devoir faire 25 kilomètres pour trouver une agence, alors qu’un commerçant de proximité facilite un petit besoin en espèces. Pour une somme de 3000 euros, la banque reste toutefois le canal le plus adapté.
Ce qui change quand on retire hors de France
À l’étranger, le retrait peut coûter plus cher et être plus encadré. Les frais de conversion, les plafonds internationaux et la disponibilité des distributeurs modifient l’opération. La banque peut aussi appliquer une surveillance renforcée si le retrait est inhabituel.
- Les frais de retrait peuvent augmenter hors de France.
- La conversion monétaire peut réduire la somme réellement reçue.
- Le plafond international de la carte peut être inférieur au plafond français.
L’accès au liquide chez les commerces de proximité
Le commerçant joue un rôle utile dans la distribution d’espèces, surtout dans les zones éloignées. Ce service facilite un petit retrait ou un dépôt de dépannage, mais il ne remplace pas une agence pour une somme importante. Le montant dépend du stock disponible et du cadre proposé par le commerce.
- Le commerçant peut aider pour un besoin rapide en espèces.
- Le service dépend de la proximité et de la disponibilité du stock.
- Le dépôt ou le retrait reste souvent limité à de petits montants.
- La banque reste nécessaire pour une grosse somme ou une opération sensible.
Sécuriser la somme et préparer les bons réflexes après le retrait
La sécurité devient prioritaire dès que vous avez l’argent en main. Un retrait important expose à un risque de perte, de vol ou d’erreur de comptage. Après un retrait, il faut pouvoir transporter la somme sans attirer l’attention, surtout si vous recevez des billets de forte valeur. Un conseil simple : gardez les billets séparés dans une enveloppe discrète et évitez de montrer le montant. Le risque baisse quand vous préparez le trajet, le dépôt éventuel et la preuve d’origine des fonds.
- Vérifiez le montant avant de quitter le guichet ou le distributeur.
- Rangez les billets dans une poche fermée ou un sac discret.
- Évitez de compter l’argent en public pour limiter le risque.
- Ne laissez pas la somme visible dans la voiture ou au domicile.
- Préparez un dépôt rapide si l’argent ne doit pas rester chez vous.
Un billet de 50 euros prend moins de place qu’un grand nombre de petites coupures, mais il attire aussi l’attention si vous devez le transporter. Le bon sens reste votre meilleur conseil.
Garder du liquide chez soi sans prendre de risque inutile
Conserver de l’argent au domicile est possible, mais il faut rester prudent. Le risque principal vient du vol, de l’incendie et de l’oubli de l’origine des fonds. Une somme raisonnable peut être gardée chez soi si elle est protégée et justifiée.
- Rangez les billets dans un endroit discret et difficile d’accès.
- Évitez de conserver toute la somme au même endroit.
- Gardez une trace de l’origine de l’argent en cas de contrôle.
- Limitez le montant conservé au domicile au strict nécessaire.
Les bons réflexes pour transporter ou déposer la somme
Transporter une grosse somme demande de la méthode. Si vous devez déposer l’argent plus tard, fractionnez le trajet si possible, évitez les horaires isolés et privilégiez un dépôt rapide. Le but est de réduire le risque à chaque étape.
- Transportez la somme dans un sac fermé et discret.
- Évitez les trajets visibles ou les arrêts inutiles.
- Déposez l’argent au plus vite si vous n’en avez pas l’usage immédiat.
- Vérifiez vos papiers avant de quitter le domicile pour éviter un aller-retour inutile.
FAQ – Questions fréquentes sur le retrait de 3 000 euros en liquide
Peut-on retirer 3 000 euros d’un seul coup au distributeur ?
Oui, mais seulement si le plafond de la carte, le distributeur et le stock de billets le permettent. La banque peut limiter le retrait.
Faut-il prévenir sa banque avant un retrait important ?
Prévenir la banque est souvent utile, surtout pour une grosse somme. Cela facilite le passage au guichet et réduit le risque de blocage.
La banque peut-elle demander un justificatif ?
Oui, un justificatif peut être demandé pour sécuriser l’opération, surtout si le montant est inhabituel ou retiré au guichet.
Peut-on retirer 3 000 euros au guichet sans carte ?
Oui, c’est parfois possible avec une pièce d’identité et un accès au compte, mais la banque peut demander un justificatif.
Y a-t-il des frais pour un retrait de cette somme ?
Les frais dépendent de la banque, du canal utilisé et du pays. Au guichet ou à l’étranger, des frais peuvent s’appliquer.
Que faire si le plafond de la carte est trop bas ?
Il faut demander une hausse temporaire du plafond, fractionner le retrait ou passer par l’agence pour voir ce que la banque autorise.
Est-ce plus simple avec une agence principale ?
Oui, une agence principale peut faciliter le contact avec le conseiller, la préparation de la somme et l’accès au guichet.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque